Suomen verotus on matalampi kuin useimmissa verrokkimaissa
Kuvittele tilanne: poliitikko nousee puhujapönttöön ja julistaa, että ”Suomen veroaste on yksi maailman korkeimmista”. Yleisö nyökkää huolestuneena. Väite tuntuu uskottavalta, sillä se toistuu mediassa ja keskustelupalstoilla. Mutta kun tilastoja katsoo tarkemmin, väite paljastuu illuusioksi – tilastolliseksi harhaksi, joka syntyy siitä, että eri maiden verolukuja verrataan ikään kuin ne olisivat samalla viivalla.
Todellisuudessa Suomen kokonaisveroaste ei ole kansainvälisesti poikkeuksellisen korkea, kun vertailu tehdään oikein. Ratkaiseva ero piilee työmarkkinaeläkkeissä. Suomessa lakisääteiset työeläkemaksut lasketaan osaksi kokonaisveroastetta. Monissa muissa maissa kuten esimerkiksi Ruotsissa, Tanskassa ja Alankomaissa, merkittävä osa eläkemaksuista kirjataan tilastoissa toisin, eikä niitä lasketa samaan veroasteen lukuun. Kun nämä erot oikaistaan ja kaikkien maiden eläkemaksut lisätään niiden veroasteeseen, kuva muuttuu ratkaisevasti. Tällöin nähdään selkeästi että Suomen verotus on matalampi kuin useimmissa verrokkimaissa
Väärän vertailun ansa
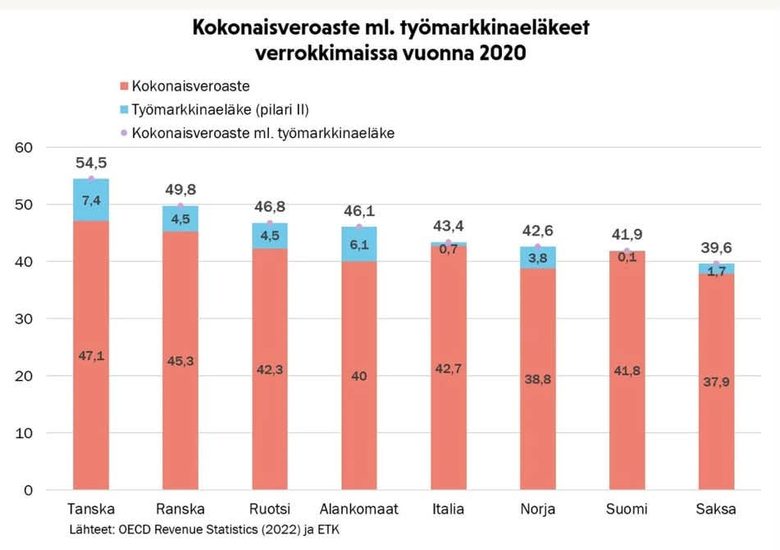
Tyypillinen virheellinen vertailu syntyy, kun ekonomisti tai poliitikko poimii OECD:n tai muun tilastolähteen raa’an veroasteluvun ilman oikaisua. Esimerkiksi vuoden 2020 luvuilla Suomi näyttäisi olevan lähellä Ruotsia: Suomen veroaste oli 41,8 prosenttia ja Ruotsin 42,3 prosenttia. Ero näyttää mitättömältä. Mutta kun Ruotsin työmarkkinaeläkkeet (4,5 prosenttiyksikköä) lisätään sen lukuun, Ruotsin oikaistu veroaste nousee 46,8 prosenttiin – yli neljä prosenttiyksikköä Suomea korkeammaksi. Samalla tavalla Tanskan raa’an luvun (47,1 %) ja Suomen (41,8 %) välinen ero kasvaa oikaisun jälkeen yli 12 prosenttiyksikköön (54,5 % vs. 41,9 %).
Vielä räikeämpi esimerkki on populistien väite, jonka mukaan Suomen veroaste olisi ”toiseksi korkein maailmassa Pohjois-Korean jälkeen”. Tämä väite, joka on sittemmin osoitettu kaksinkertaisesti virheelliseksi, sillä Pohjois-Korean veroaste on minimaalinen eikä Suomen ole korkea. Tällaiset heitot eivät kestä tilastollista tarkastelua, mutta ne jäävät valitettavasti elämään keskusteluun.
Miksi virheellisiä vertailuja käytetään?
Virheelliset vertailut eivät yleensä ole sattumaa. Niiden taustalla vaikuttavat usein poliittiset intressit ja talouspoliittiset uskomukset. Kun halutaan perustella veronalennuksia, julkisten menojen leikkauksia tai hyvinvointivaltion karsimista, on hyödyllistä luoda mielikuva siitä, että Suomen verotus on poikkeuksellisen raskasta. Tällöin raa’an veroasteluvun esittäminen ilman eläkemaksuoikaisua palvelee selvää agendaa: se antaa näennäisen tilastollisen perusteen säästötoimille.
Taustalla vaikuttaa myös laajempi talouspoliittinen uusliberalistinen ajattelutapa jota nykyinenkin oikeistohallitus käyttää. Tässä viitekehyksessä ”korkea veroaste” toimii argumenttina, jonka avulla pyritään oikeuttamaan julkisen talouden supistamista eriarvoistumisen kasvattamista. Tämä uusliberalistinen talousoppi on tullut tiensä päähän, mutta siitä on vaikea luopua. Kaikki virheelliset vertailut eivät kuitenkaan ole tietoista manipulointia: osa johtuu aidosta metodologisesta tietämättömyydestä tai siitä, että tilastojen monimutkaisuus tekee oikaisujen tekemisestä vaikeaa. Media puolestaan toistaa herkästi yksinkertaisia lukuja ja juurruttaa luuloja ilman syvällisempää analyysiä.
Oikaistu kuva: Suomi ei ole korkean verotuksen kärjessä
Kun vertailu tehdään oikein, eli lisäämällä työmarkkinaeläkkeet kaikkien maiden veroasteisiin, niin Suomen asema näyttää hyvin toisenlaiselta. Taulukko osoittaa, että vuonna 2020 Suomen oikaistu kokonaisveroaste oli 41,9 prosenttia, kun taas Tanska (54,5 %), Ranska (49,8 %), Ruotsi (46,8 %), Alankomaat (46,1 %), Italia (43,4 %) ja Norja (42,6 %) olivat kaikki korkeammalla. Vain Saksa (39,6 %) jäi Suomen alapuolelle kokonaisveroasteessa.
| Maa | Kokonaisveroaste (perus, OECD/ETK) | Työmarkkinaeläkkeiden vaikutus (%-yks.) | Kokonaisveroaste ml. työmarkkinaeläkkeet, 2020 |
|---|---|---|---|
| Tanska | 47,1 % | +7,4 | 54,5 % |
| Ranska | 45,3 % | +4,5 | 49,8 % |
| Ruotsi | 42,3 % | +4,5 | 46,8 % |
| Alankomaat | 40,0 % | +6,1 | 46,1 % |
| Italia | 42,7 % | +0,7 | 43,4 % |
| Norja | 38,8 % | +3,8 | 42,6 % |
| Suomi | 41,8 % | +0,1 | 41,9 % |
| Saksa | 37,9 % | +1,7 | 39,6 % |
Lähde: OECD ja Eläketurvakeskus (ETK).
Suomi ei siis olekaan korkean verotuksen kärjessä, vaan pikemminkin keskikastissa ja useimpia verrokkimaitaan matalammalla tasolla. Tämä ei tarkoita, etteikö verotuksesta voisi käydä poliittista keskustelua. Se tarkoittaa vain sitä, että keskustelun tulisi perustua oikein tehtyihin vertailuihin, ei tilastollisiin illuusioihin.
Johtopäätös: Suomen verotus on matalampi kuin useimmissa verrokkimaissa
Joensuussa 1.11.2026 Pentti Rautio
Aiheeseen liittyvää luettavaa:
Lainà, P. (2026). Hyvinvointiyhteiskunnan sopimusperustainen rahoitussuunnitelma. Teoksessa A. Helo (toim.), Liberaalina Suomessa: Esseitä hyvinvointiyhteiskunnan eurooppalaisesta arvopohjasta. Atrain & Nord.
#KorkeanVerotuksenMyytti #Verotus #Kokonaisveroaste #Työmarkkinaeläkkeet #Eläkemaksut #Tilastot #Vertailu #Talouspolitiikka #Veropolitiikka #Hyvinvointivaltio #Tilastoharha #Pohjoismaat #Suomi #Myytti
Blogikirjoitukset eivät edusta Joensuun seudun Vasemmistoliiton virallista kantaa vaan ovat kirjoittajan arvioita.